 独立开发者 - 税务与年报
# 1 前置税种知识
# 1.1 (企业)增值税
根据纳税人类别可分为:、
- 小规模纳税人:年应征增值税销售额 500 万元及以下(个体户默认都是)
- 一般纳税人:
纳税人类别参考查询地址:https://etax.guangdong.chinatax.gov.cn:8443/szzh/
# 1.1.1 小规模纳税人
- 增值税一般为 1%,即
营业收入 * 1% - 优惠政策:月营收 < 10 万,季度营收 < 30 万,免征收增值税。【⚠️:如果超出则全额征收,而非超出部分】
- 并不是,这里免征的是增值税,征收的主体是企业,还有一个征收主体是个人的个人所得税,因此仍然需要按照
营收 - 成本 = 利润来缴纳个人所得税经营所得。 - 当然,算上每个纳税人每年有 6 万的免征收额度,也就是平均每月利润少于 5000 的,抵扣之后可以做到免征税。
# 1.1.2 一般纳税人
- 增值税为:6%、9%、13%,
(销项 - 进项) * 税率 - 进项需提供增值税专用发票
# 1.2 (个人)所得税
个人所得税可分为
- 综合所得
- 经营所得
- 其他所得
# 1.2.1 综合所得
包含以下 4 项所得(实行按纳税年度合并计算、按年 / 按月预扣预缴):
- 工资、薪金所得:个人因任职或者受雇取得的工资、薪金、奖金、年终加薪、劳动分红、津贴、补贴等所得。(正职劳动收入)
- 劳务报酬所得:个人从事劳务取得的所得。(兼职劳动收入)
- 稿酬所得:个人因作品以图书、报刊等形式出版、发表而取得的所得。
- 特许权使用费所得:个人提供专利权、商标权、著作权、非专利技术以及其他特许权的使用权取得的所得。
每年 6 万元(即 5000 元 / 月),并可扣除专项扣除、专项附加扣除及依法确定的其他扣除。
综合所得税率表:
| 级数 | 全年应纳税所得额 | 税率(%) | 速算扣除数 |
|---|---|---|---|
| 1 | 不超过 36000 元的 | 3 | 0 |
| 2 | 超过 36000 元至 144000 元的部分 | 10 | 2520 |
| 3 | 超过 144000 元至 300000 元的部分 | 20 | 16920 |
| 4 | 超过 300000 元至 420000 元的部分 | 25 | 31920 |
| 5 | 超过 420000 元至 660000 元的部分 | 30 | 52920 |
| 6 | 超过 660000 元至 960000 元的部分 | 35 | 85920 |
| 7 | 超过 960000 元的部分 | 45 | 181920 |
# 1.2.2 经营所得
包含以下所得(按年计算,按月或按季度预缴,次年 3 月 1 日至 6 月 30 日内汇算清缴):
- 个体工商户生产、经营所得,以及个人独资企业、合伙企业投资者个人的生产、经营所得。
- 个人依法从事办学、医疗、咨询以及其他有偿服务活动取得的所得。
- 对企业、事业单位承包经营、承租经营以及转包、转租取得的所得。
- 个人其他生产、经营所得。
经营所得税率表:
| 级数 | 全年应纳税所得额 | 税率(%) | 速算扣除数 |
|---|---|---|---|
| 1 | 不超过 30000 元的 | 5 | 0 |
| 2 | 超过 30000 元至 90000 元的部分 | 10 | 1500 |
| 3 | 超过 90000 元至 300000 元的部分 | 20 | 10500 |
| 4 | 超过 300000 元至 500000 元的部分 | 30 | 40500 |
| 5 | 超过 500000 元的部分 | 35 | 65500 |
- 减半标准:对个体工商户年应纳税所得额不超过 200 万元的部分,减半征收个人所得税。
- 适用对象:查账征收、核定征收的个体工商户均可享受,不区分征收方式。
- 实施时间:2023 年 1 月 1 日至 2027 年 12 月 31 日。
- 叠加优惠:可与现行其他个人所得税优惠政策叠加享受。
# 1.2.3 其他所得
实行按次或者按期按项 / 按人单独计征,由支付单位代扣代缴:
- 利息、股息、红利所得:个人拥有债权、股权等而取得的利息、股息、红利所得。
- 财产租赁所得:个人出租不动产、机器设备、车船以及其他财产取得的所得。
- 财产转让所得:个人转让有价证券、股权、合伙企业中的财产份额、不动产、机器设备、车船以及其他财产取得的所得(如股票转让、房屋买卖差价等)。
- 偶然所得:个人得奖、中奖、中彩以及其他偶然性质的所得(如彩票中奖等)。
固定税率:20%
# 1.2.4 减免征收政策
- 纳税人每年有 6 万的基本减除费用标准,换言之每年的个人收入少于 6 万就不需要缴税,再叠加一些专项扣除,实际上免税额度会比 6 万高一些。
- 纳税人如果同时取得综合所得和经营所得,只能选择在其中一项所得中申报减除 6 万元费用(以及专项扣除、专项附加扣除等),不得重复申报减除。
# 2 税款征收方式
参考查询地址:https://etax.guangdong.chinatax.gov.cn:8443/loginb/
# 2.1 查账征收
这是公司型企业主流征收方式,需要有完整的记账、报税行为,简单说就是得有专职的会计岗位。
# 2.2 核定征收
税务机关对不能完整、准确提供纳税资料的纳税人,采用特定方法确定其应纳税收入或应纳税额,纳税人据以缴纳税款的一种征收方式,简单说就是没有会计,随便填个数就行。
核定征收又可细分为:
# 2.2.1 查定征收
# 2.2.2 查验征收
# 2.2.3 定期定额征收
只需在税务系统设置好每期预估的销售金额即可,后续则无需手动申报。
定期定额征收还可以再细分:
# 2.2.3.1 简易申报
# 2.2.3.2 自助申报
- 如果是全职的个人开发者,你的收入全来自个体户(经营所得),可以选择
定期定额征收,填写一个年利润不超过 6 万的数即可免税。 - 如果是兼职的个人开发者,平时还有工资收入(综合所得),那么需要慎用填写 ,因为只能在综合所得和经营所得之间,选其中一个享受 6 万免征额度,不可合并计算。
# 3 税务申报(季度)
# 3.1 企业增值税
# 3.1.1 一般纳税人(按月申报)
每月 15 日前申报上月税款
todo
# 3.1.2 小规模纳税人(按季申报)
1 月、4 月、7 月、10 月的 15 日前申报上一季度税款。
参考申报地址:https://etax.guangdong.chinatax.gov.cn:8443/loginb/
- 登录企业帐号(或登录法人个人帐号切换到企业)
- 找到
增值税及附加税费申报(小规模纳税人)或在本期应申报中找到申报入口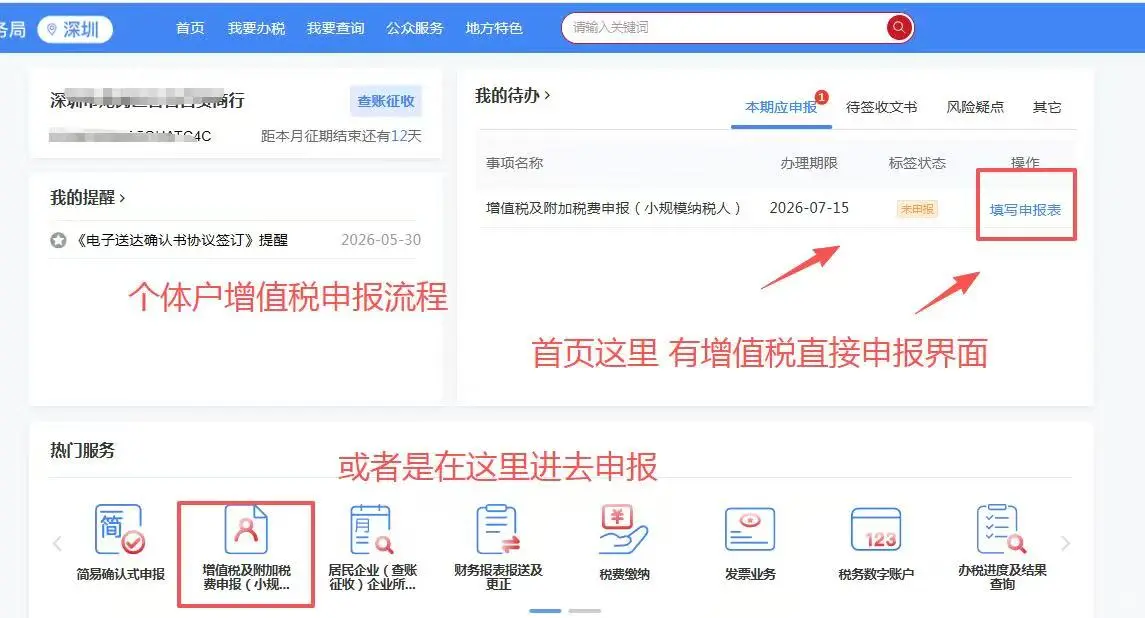
- 主要填写第
11项的值,即上一季度的销售额;根据销售的是货物还是服务,软件为服务,硬件为货物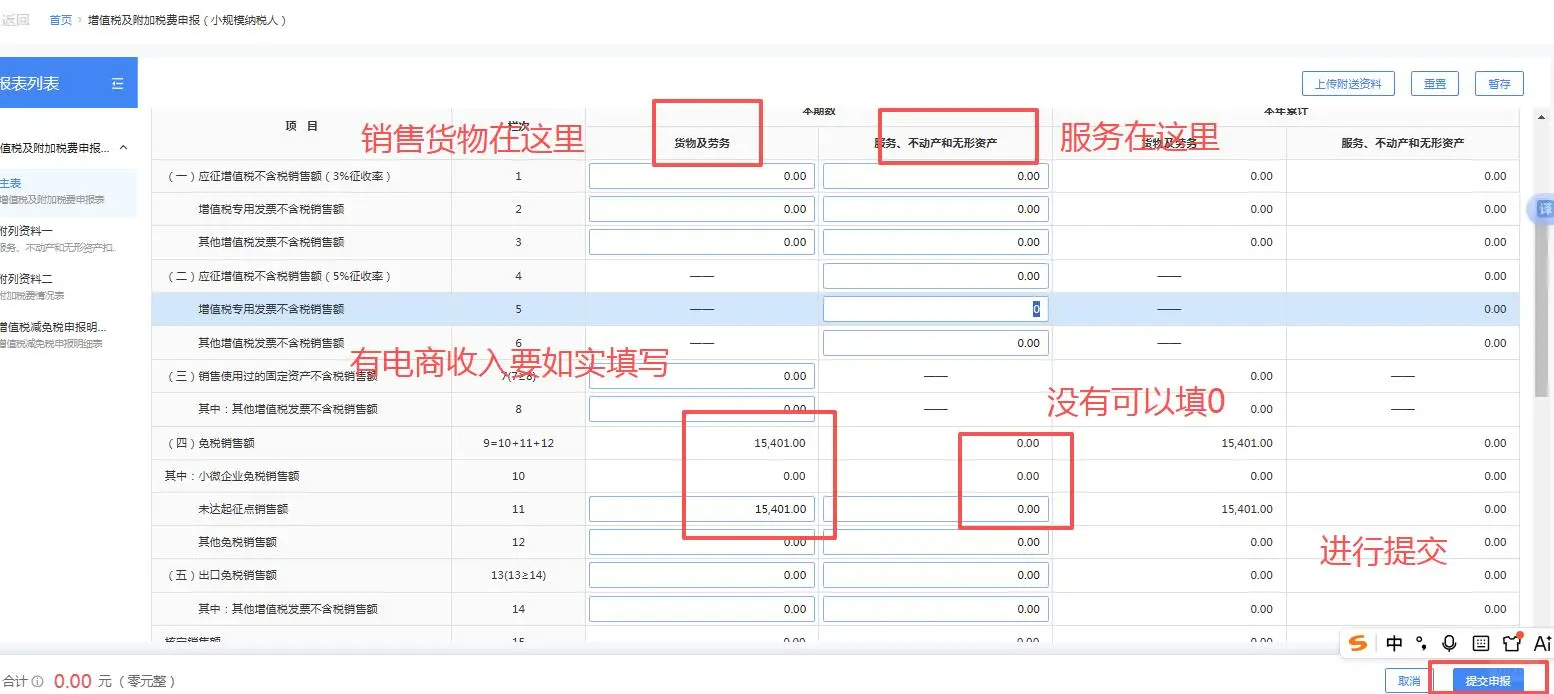
- 填写好销售额后,即可
提交申报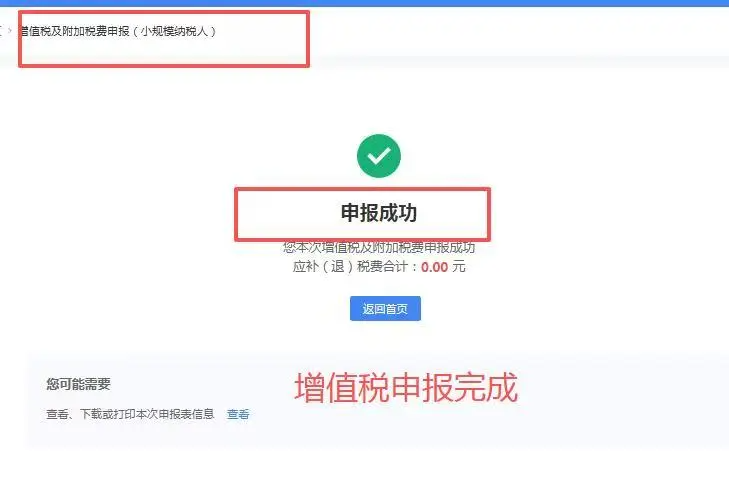
# 3.1.3 延伸:更正申报
由于各种原因导致往期的申报与实际不符,需要更正。如办理个体户时,工作人员帮我申请了定期定额征收,他让我随便填预估月销售额,我以为月 10 万以内都不需要缴税,之后后来取消了定期定额,改成了查账征收后,上去报税才知道还需要按利润缴经营所得税的,因此需要更正原本错误的申报。
有人可能会想通过虚增成本来降低要缴纳的经营所得税,我觉得不好,源头是多报了销售额,而不是少算了成本。
- 我要办税 - 税费申报及缴纳 - 申报更正与作废
- 查询出本年度的申报记录,从第一季度开始,重新填写第 11 项的金额,没有就填 0;
- 更正季度时间后的申报记录也需要更正重新提交。
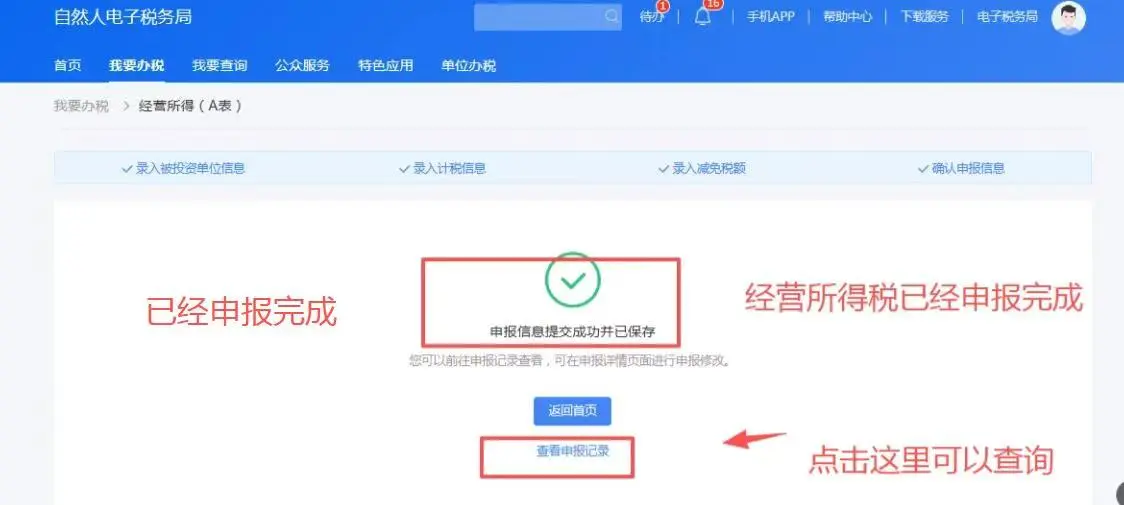
# 3.2 个人所得税 - 经营所得
申报周期一般与增值税的周期一致,因此一般都增值税、个税一同申报。
参考申报地址:https://etax.chinatax.gov.cn/
- 使用
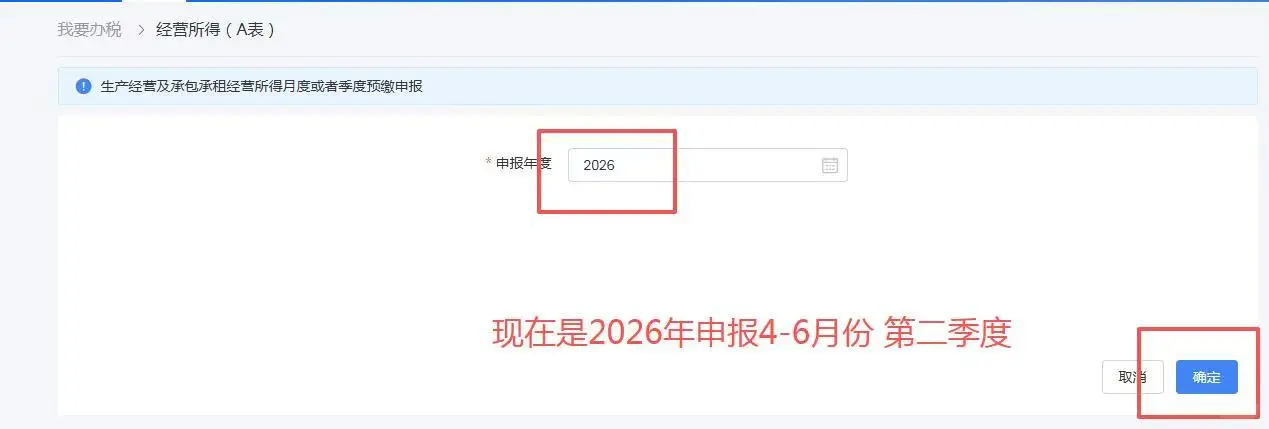
个人所得税app 扫码登录 - 我要申报 - 经营所得(A 表)
- 选择要申报年度,一般都是当年,跨年申报则选上一年
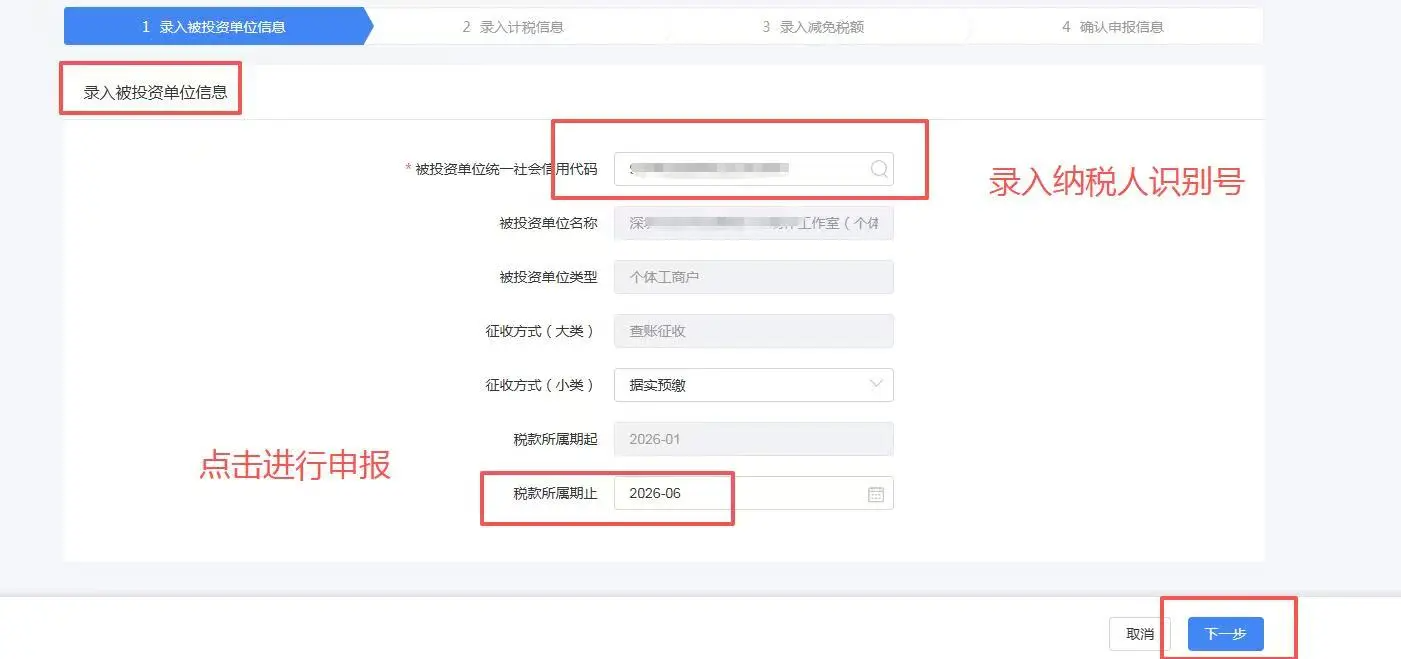
- 通过企业的
统一社会信用代码选择经营所得的企业 - 税务所属期止:选择到上一个月(即上一季度的最后一个月)
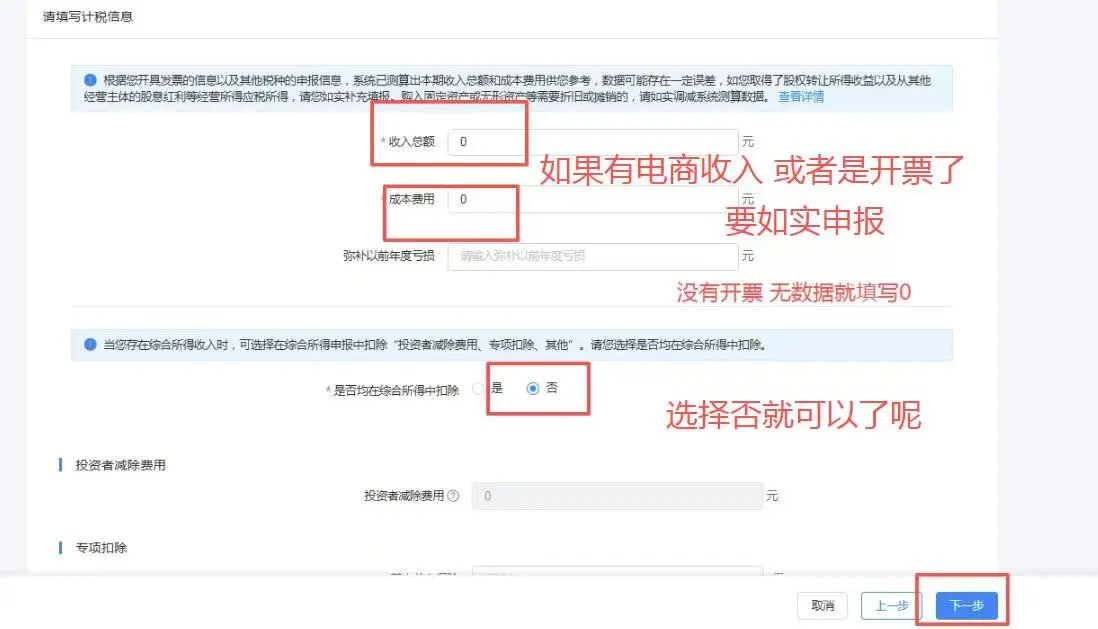
- 填写计税信息:
- 收入总额:填写截止上个季度的累积销售额
- 成本费用:如实填写
- 是否均在综合所得中扣除:
- 是:不在经营所得中使用 6 万免征额度抵扣个税,即需要按经营所得先交税。
- 否:在经营所得中使用 6 万免征额度抵扣个税,即先不交税,算在免征额度里。
- 这里选择
是还是否都不能少缴税,最终要在年度汇算中选择 6 万免征额度是抵扣在综合所得还是经营所得。
- 下一步
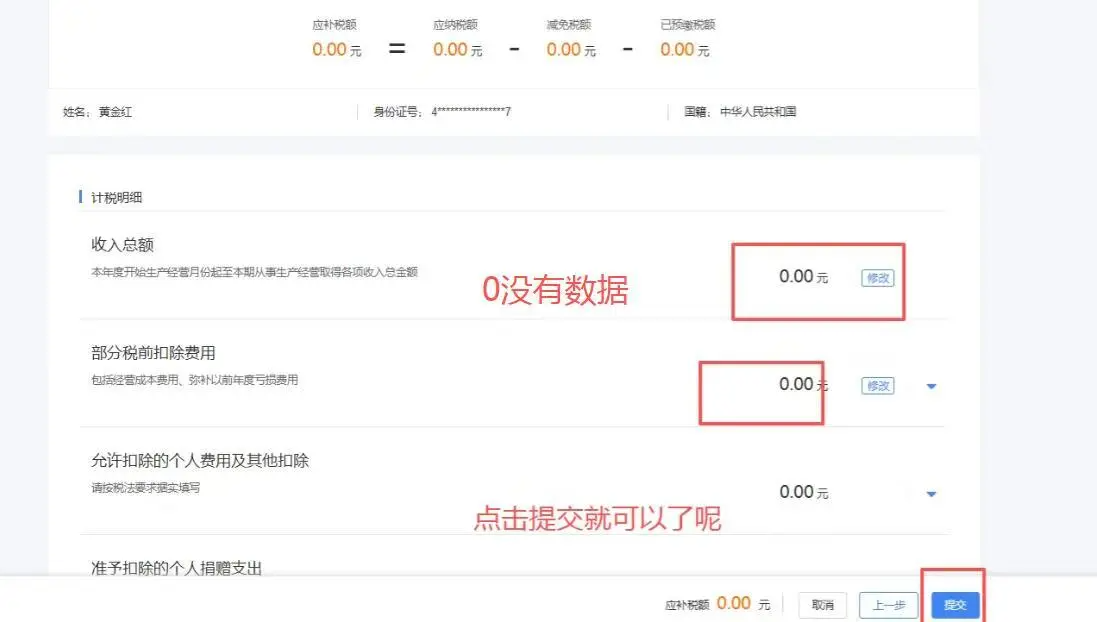
- 核对计税明细,没问题就提交
# 4 年报
# 4.1 时间
每年的 1 月 1 日至 6 月 30 日报送上一年度年度报告
# 4.2 报送方式
笔记
不知道是不是还没到填报时间,首年填写提示 法人(负责人)证件号有误 ,可能是数据还没同步
# 4.2.1 APP 填报
- 打开
粤商通APP 常用 - 市监年报- 首次填写,需要添加
联络员
# 4.2.2 网页填报
# 4.2.3 线下填报
到辖区的市场监督管理所填报纸质年报报告